
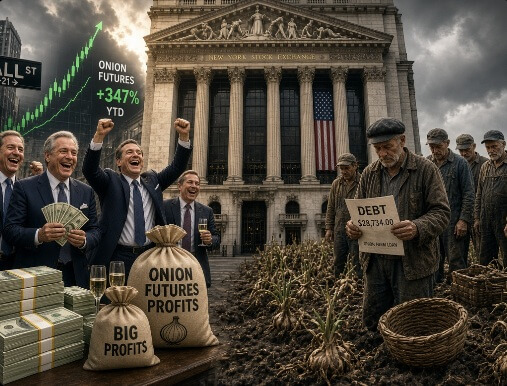
Imagen generada con IA
El escándalo de manipulación protagonizado por dos especuladores en los años cincuenta hundió el precio de las cebollas, arruinó a numerosos agricultores y llevó al Congreso estadounidense a aprobar una ley que, más de seis décadas después, sigue prohibiendo negociar futuros sobre este producto.
Aquí mis libros

En mi membresía:
✔ Análisis de mercados, potencial de subida o bajada, si están caros o baratos, precio objetivo razonable, soportes y resistencias, qué se comenta en Wall Street y posible estrategia operativa
✔ Qué compran-venden los institucionales (bancos, fondos, hedge funds) y los insiders
✔ Información de dividendos, previsiones de resultados de empresas y sectores
✔ Análisis de noticias, datos y actualidad. Qué sucede, cómo afecta a los mercados, por qué
✔ Los principales datos macro, cómo son y cómo hay que interpretarlos
Por qué los futuros sobre cebollas están prohibidas en de Estados Unidos: la historia de un fraude millonario
En Estados Unidos, los inversores pueden negociar contratos de futuros vinculados a una enorme variedad de materias primas. Desde el petróleo, el oro y el trigo hasta productos agrícolas. Los mercados financieros permiten especular sobre la evolución de los precios de bienes que forman parte de la economía mundial. Sin embargo, existe una excepción tan peculiar como sorprendente: las cebollas.
Aunque pueda parecer una broma, negociar contratos de futuros sobre cebollas está prohibido por la legislación estadounidense desde hace más de seis décadas. La restricción tiene su origen en uno de los episodios de manipulación de precios más insólitos de la historia de los mercados, un escándalo que provocó pérdidas millonarias, arruinó a agricultores y operadores comerciales y terminó llegando hasta el Congreso de Estados Unidos.
La historia se remonta a la década de 1950, cuando dos especuladores consiguieron hacerse con el control de una parte sustancial del suministro de cebollas del país. Su estrategia provocó una distorsión extraordinaria de los precios y demostró hasta qué punto un mercado aparentemente sencillo podía convertirse en el escenario de una operación financiera devastadora.
El desenlace fue una ley federal aprobada en 1958: la Onion Futures Act, una norma que prohibió expresamente la negociación de contratos de futuros sobre cebollas en Estados Unidos. Desde entonces, este producto agrícola ocupa un lugar excepcional en la legislación financiera estadounidense y constituye uno de los ejemplos más llamativos de cómo un escándalo puede terminar transformándose en una prohibición permanente.
La importancia de los contratos de futuros
Los contratos de futuros son acuerdos financieros mediante los cuales dos partes se comprometen a comprar o vender una determinada cantidad de un producto en una fecha futura y a un precio establecido previamente. Su utilidad económica es importante: permiten que agricultores, productores, distribuidores y empresas protejan sus negocios frente a las fluctuaciones de los precios.
Por ejemplo, un agricultor puede vender contratos de futuros para asegurarse un precio determinado por su cosecha antes de recogerla. De esta manera, reduce la incertidumbre sobre sus ingresos y puede planificar mejor sus inversiones. Al mismo tiempo, una empresa que necesita comprar grandes cantidades de una materia prima puede utilizar estos instrumentos para protegerse frente a posibles subidas de precios.
No obstante, los futuros también atraen a inversores que buscan obtener beneficios aprovechando las variaciones de las cotizaciones, sin que necesariamente tengan intención de recibir o entregar físicamente el producto.
En el caso de las cebollas, estos contratos se negociaban en el mercado de futuros de Chicago, donde el producto tenía una presencia comercial significativa. El sistema permitía a los participantes especular sobre las cosechas futuras y cubrir los riesgos asociados a la producción y distribución.
El problema surgió cuando determinados operadores descubrieron que podían aprovechar las características particulares de este mercado para influir artificialmente en los precios. Y, a diferencia de lo que sucede con materias primas como el petróleo o el oro, las cebollas presentan una peculiaridad fundamental: son un producto perecedero, relativamente barato de almacenar y cuya oferta puede variar considerablemente dependiendo de las cosechas.
Estas características facilitaron una operación especulativa que acabaría teniendo consecuencias importantes..
El escándalo de Sam Siegel y Vincent Kosuga
Los protagonistas de esta historia fueron dos hombres: Sam Siegel y Vincent Kosuga. Este último era un empresario y agricultor de Nueva York que conocía bien el negocio de las cebollas y sus particularidades comerciales.
Durante la década de 1950, ambos comenzaron a acumular posiciones en el mercado de futuros de cebolla y a comprar grandes cantidades del producto físico. Su estrategia consistía en controlar simultáneamente una parte importante de la oferta disponible y utilizar su posición en los contratos financieros para beneficiarse de los movimientos de los precios.
La operación alcanzó su punto más controvertido entre 1955 y 1956. Siegel y Kosuga compraron enormes cantidades de cebollas, almacenándolas en distintos lugares y adquiriendo una posición dominante sobre el suministro disponible en el mercado de Chicago.
Al controlar una proporción muy elevada de las existencias, consiguieron influir sobre las expectativas de los operadores. En un primer momento, la concentración de la oferta contribuyó a elevar los precios. Sin embargo, su estrategia no terminaba ahí.
Una vez que habían acumulado una posición favorable en los mercados de futuros, los especuladores comenzaron a inundar el mercado con las cebollas que habían comprado y almacenado. La enorme cantidad de producto disponible provocó un desplome de las cotizaciones.
El resultado fue una oscilación extraordinaria que dejó a numerosos participantes del mercado en una situación financiera insostenible.
De 2,75 dólares a 10 centavos: el desplome del precio de las cebollas
La dimensión del escándalo se aprecia especialmente al observar la evolución de los precios. En el momento de mayor tensión del mercado, una bolsa de cebollas de 50 libras llegó a alcanzar aproximadamente los 2,75 dólares. Sin embargo, después de la entrada masiva de producto, su precio cayó hasta situarse alrededor de los 10 centavos.
La caída fue devastadora. Los agricultores que habían cultivado cebollas esperando obtener ingresos suficientes para cubrir sus costes se encontraron con que su producción apenas tenía valor comercial.
Para muchos productores, el problema no era simplemente que los precios hubieran bajado por una cosecha abundante. Las cotizaciones se habían visto alteradas por una operación especulativa que había concentrado artificialmente la oferta y provocado una distorsión extrema del mercado.
Las consecuencias económicas fueron especialmente graves porque las cebollas no podían conservarse indefinidamente. Al tratarse de un producto perecedero, los agricultores no tenían la posibilidad de almacenar toda su producción durante meses a la espera de una recuperación de los precios.
En muchos casos, vender significaba asumir pérdidas importantes. No vender podía significar perder prácticamente toda la cosecha.
Mientras tanto, Siegel y Kosuga consiguieron obtener millones de dólares de beneficios gracias a sus posiciones en el mercado. La operación se convirtió en un ejemplo emblemático de cómo la concentración de la oferta física, combinada con una posición financiera estratégica, podía perjudicar gravemente a los participantes más vulnerables de una cadena de suministro.
El escándalo no tardó en provocar indignación entre los agricultores y otros operadores del sector, que reclamaron una respuesta de las autoridades federales.
Los agricultores llevan el problema hasta el Congreso
La reacción de los productores de cebolla fue decisiva para que el asunto terminara convirtiéndose en una cuestión legislativa. Los agricultores consideraban que el mercado de futuros había dejado de cumplir su función original de protección frente a los riesgos comerciales. En lugar de ofrecer estabilidad y transparencia, se había convertido en un instrumento que podía ser utilizado por grandes especuladores para manipular las cotizaciones.
La presión llegó hasta Washington, donde el Congreso comenzó a estudiar posibles medidas para impedir que se repitiera un episodio semejante.
Uno de los políticos que se implicó directamente en la iniciativa fue Gerald Ford, entonces congresista republicano. Su vinculación con la región productora de cebollas del estado y las consecuencias que el desplome había tenido para los agricultores locales contribuyeron a situarlo en el centro de la respuesta política. Así, Ford patrocinó el proyecto de ley que acabaría convirtiéndose en la Onion Futures Act de 1958.
La propuesta tenía un objetivo concreto: impedir que los contratos de futuros sobre cebollas pudieran volver a negociarse en los mercados estadounidenses. No se trataba de prohibir la compraventa de cebollas, limitar su producción o impedir que los agricultores comercializaran sus cosechas. La medida se dirigía específicamente contra la negociación de contratos financieros vinculados a este producto.
El Congreso aprobó el proyecto de ley y, en agosto de 1958, el presidente Dwight D. Eisenhower lo firmó. De esta manera, la prohibición pasó a formar parte de la legislación federal estadounidense.
La decisión supuso un precedente extraordinario: una materia prima agrícola concreta quedaba excluida expresamente del mercado de futuros por una ley aprobada por el Congreso.
Una prohibición que sigue vigente más de seis décadas después
Lo más llamativo de esta historia es que la prohibición no desapareció con el paso del tiempo ni quedó limitada a los años posteriores al escándalo. La Onion Futures Act continúa vigente y establece expresamente que no pueden celebrarse contratos de compraventa de cebollas para entrega futura en los mercados organizados estadounidenses. Su alcance es muy concreto: no prohíbe negociar cebollas en el mercado físico, sino utilizar contratos de futuros sobre ellas.
Esto significa que los agricultores pueden seguir cultivando, almacenando y vendiendo cebollas con absoluta normalidad. Los distribuidores pueden comprarlas y comercializarlas, y los consumidores pueden adquirirlas en supermercados y establecimientos de alimentación. Lo que no pueden hacer los operadores es negociar contratos de futuros sobre este producto en los mercados sujetos a la legislación estadounidense.
Per ahora, un grupo de estudiantes de la Universidad de Chicago está intentando que se derogue la ley.
Fuentes de referencia
- Commodity Futures Trading Commission (CFTC): historia del mercado de futuros de cebolla. Recoge la investigación contra Vincent Kosuga y Sam Siegel y la aprobación de la ley en 1958.
- Código de Estados Unidos. Texto legal vigente que establece la prohibición de los futuros de cebolla
-
Archivo histórico de la revista TIME (1956). Crónica contemporánea del escándalo y de la manipulación del mercado.
* Importante: solo ofrezco una membresía donde aporto contenido. Desconfíe si alguien le ofrece algún servicio en mi nombre, porque suplantan mi identidad por Whatsapp, Meta (Facebook), Instagram, Threads, Correo electrónico, Telegram y web.