
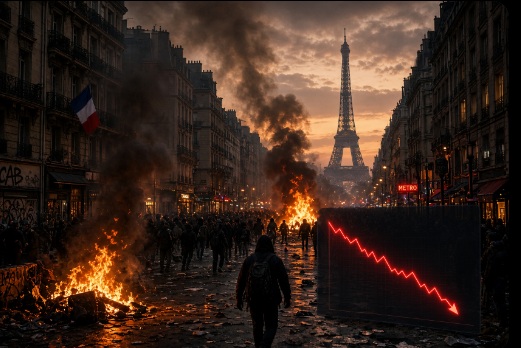
Imagen generada con IA
¿Puede propagarse lo de Francia al resto de Europa? ¿Qué Mercados y activos salen ganando y perdiendo? Esto y mucho más lo respondo a continuación.
Aquí mis libros

En mi membresía analizo mercados que pueden ser interesantes, baratos, con potencial y por qué. Análisis para ayudarle a ahorrar tiempo, descubrir oportunidades y mantenerte al día con las perspectivas del mercado bursátil
Contenido:
✔ Panorama sombrío
✔ Por qué puede convertirse en un problema para toda Europa
✔ Qué consecuencias puede tener para Europa
✔ ¿Y las Bolsas europeas?
✔ Qué mercados y activos pueden salir ganando
✔ Qué mercados, sectores y activos pueden salir perdiendo
✔ Tres escenarios posibles para Europa y las Bolsas
✔ ¿Puede propagarse la agitación violenta por toda Europa?
Editorial: panorama sombrío
Las Bolsas europeas abrieron la semana bajo un cielo teñido de rojo. No fue un simple ajuste técnico, sino el primer temblor de un continente que empieza a oír, otra vez, el crujido de sus propios cimientos.
Francia, la que durante décadas se creyó inmune por su peso histórico y por la memoria de 1789, vuelve a ser el epicentro. Los inversores no miran ya el tipo de interés ni las previsiones de crecimiento, observan con incredulidad, miedo e incertidumbre sus calles.
El fin de semana las principales ciudades francesas ardieron otra vez. No se trata de una huelga puntual ni de una protesta sindical. Es un clima de violencia que se intensifica, que ya no se disipa con la madrugada ni con los comunicados del Gobierno.
Cada contenedor volcado, cada escaparate reventado, cada barricada improvisada añade una décima a la prima de riesgo. Hoy ronda los 145 puntos básicos, muy cerca de los máximos de 2012, aquellos años en los que el euro pareció a punto de romperse.
La deuda pública francesa, esa montaña que nadie ha querido mirar de frente durante demasiado tiempo, se ha convertido en el juez silencioso de la escena política. Y el juez no perdona. El Gobierno intenta sacar adelante los Presupuestos de 2026 con un objetivo de reducción del déficit tan limitado como simbólico. Es un ejercicio de contención en medio de la tormenta, no un plan de reordenación.
Los mercados lo saben. Los ciudadanos que salen a la calle también. La diferencia es que unos votan con la papeleta y otros con piedras y ambas opciones están ya sobre la mesa.
No es un caso aislado. En Israel la tensión no cede. En otras capitales europeas se observa el mismo patrón: fragmentación política, fatiga fiscal, y una parte de la población que ha dejado de creer que las instituciones puedan contener el desorden.
La mecha no está solo encendida en París. Está a punto de prender en varios puntos a la vez, y el viento sopla de forma errática. Europa ha vivido antes ciclos de desorden y de recomposición. Lo que ahora resulta distinto, es la nefasta combinación de elevada deuda pública, bajo crecimiento estructural, precios de las viviendas y pérdida de poder adquisitivo.
Nos encontramos ante una violencia callejera que ya no se presenta como excepcional, sino como recurrente. Los inversores descuentan esa realidad con rapidez. Los gobiernos, atrapados entre la necesidad de ordenar las cuentas y el miedo a provocar más explosiones sociales, avanzan con pasos cortos y vacilantes.
Una prima de riesgo que se resiste a bajar, unas calles que no terminan de vaciarse, un presupuesto que se discute más por su supervivencia política que por su solidez. Francia, en este momento, concentra todos esos síntomas. El resto de Europa observa, calcula y espera. Sabe que si la mecha se propaga, el coste será difícil de reconstruir: la confianza en que el orden puede sostenerse sin que el desorden se convierta en la norma.
Por qué puede convertirse en un problema para toda Europa
Todo lo sucedido puede generar un problema mucho mayor que una simple caída bursátil: inestabilidad política, tensión social y pérdida de confianza en las finanzas públicas.
Francia es especialmente importante porque es una de las mayores economías de la Unión Europea, uno de los pilares de la eurozona y una pieza central de su arquitectura política, militar y financiera.
El problema no son únicamente los disturbios en las calles. El verdadero riesgo para los mercados aparece cuando los inversores empiezan a pensar que un Gobierno puede perder capacidad para aprobar presupuestos, controlar el déficit, mantener el orden público o aplicar reformas.
Si esas dudas se prolongan, pueden producirse varios efectos encadenados:
- Aumento del coste de financiación del Estado francés.
- Caídas en la Bolsa de París y contagio a otras plazas europeas.
- Encarecimiento de la financiación de bancos y empresas.
- Menor inversión, contratación y consumo.
- Mayor polarización política y dificultades para adoptar decisiones en la Unión Europea.
- Incremento de la incertidumbre sobre el futuro del euro, especialmente si la crisis fiscal se extiende a otros países.
La clave es distinguir entre una crisis temporal de confianza y una crisis sistémica. La primera puede provocar fuertes caídas bursátiles y después una recuperación rápida. La segunda aparece cuando los problemas políticos terminan afectando al crédito, al crecimiento económico y a la estabilidad financiera de varios países a la vez.
Qué consecuencias puede tener para Europa
El principal peligro es que Francia deje de ser un problema nacional y se convierta en un factor de inestabilidad para toda la eurozona.
Hay varias consecuencias importantes.
1. Una nueva crisis de deuda europea. Si los inversores exigen mayores intereses para prestar dinero a Francia, el coste de su deuda aumenta. Si la situación se prolonga, el Gobierno dispone de menos recursos para financiar servicios públicos, inversiones y otras partidas presupuestarias. Si además Italia, Bélgica o España sufren un encarecimiento de su financiación, el problema puede extenderse.
2. Una Europa con menor crecimiento. La incertidumbre política paraliza decisiones de inversión, retrasa proyectos empresariales y puede reducir el consumo. Si las protestas interrumpen transportes, comercios o actividades industriales, el impacto económico es todavía mayor.
3. Más fragmentación política. El malestar social puede fortalecer a partidos antisistema y euroescépticos. Eso podría dificultar la aprobación de presupuestos nacionales, la cooperación europea y las decisiones comunes sobre defensa, inmigración, energía.
Los mercados ya están mostrando parte de esta preocupación. Eso no significa que Europa esté entrando necesariamente en una nueva crisis del euro como la de 2010-2012. Significa que los inversores están empezando a exigir una compensación mayor por determinados riesgos políticos y fiscales.
¿Y las Bolsas europeas?
- CAC 40 francés: tiene mayor exposición directa. Es el mercado más vulnerable a una crisis política y fiscal francesa. Los bancos, las empresas de consumo, el comercio minorista y las compañías dependientes de la demanda interna pueden sufrir por el menor crecimiento, los daños materiales y el encarecimiento de la financiación.
- Dax alemán: resistencia relativa. Puede comportarse mejor si los inversores buscan seguridad en Alemania y sus bonos soberanos. Sin embargo, la economía alemana no está aislada: una crisis en Francia perjudicaría el comercio europeo, la inversión y la demanda industrial.
- Ibex español: riesgo de contagio. Puede sufrir por el encarecimiento de la financiación soberana y la exposición bancaria. El comportamiento de la banca española será especialmente relevante por su peso en el índice.
- MIB italiano: riesgo fiscal elevado. Italia es vulnerable porque también tiene una deuda pública elevada. Si el mercado empieza a tratar a Francia como una señal de riesgo para otros países endeudados, la prima italiana podría aumentar y presionar a sus bancos.
- FTSE 100 británico: puede ofrecer cierta diversificación por su composición sectorial, sus grandes empresas internacionales y sus ingresos en otras divisas. No obstante, tampoco es inmune a una venta generalizada de activos europeos ni a una subida de los tipos de interés globales.
La evolución posterior dependerá de tres factores: si se aprueban los presupuestos franceses, si se estabiliza la situación política y si el mercado de deuda contagia a otros países.
Qué mercados y activos pueden salir ganando
1. Deuda pública alemana. Los bonos alemanes pueden beneficiarse de la búsqueda de refugio si los inversores venden deuda francesa y compran deuda alemana. Alemania es una referencia de seguridad dentro de la eurozona. Esta ventaja no es absoluta: si la inflación o los tipos globales suben, los bonos alemanes también pueden caer.
2. Dólar estadounidense. Puede apreciarse frente al euro si el capital sale de activos europeos y busca liquidez en Estados Unidos. El dólar es una de las principales monedas de reserva internacional.
3. Oro. Puede recibir flujos de inversores preocupados por la estabilidad financiera, política y monetaria. El oro no depende directamente de la solvencia de un Gobierno.
4. Defensa y ciberseguridad. Algunas empresas pueden beneficiarse si la inestabilidad aumenta la demanda de seguridad, protección de infraestructuras y capacidades militares. El gasto público en defensa y seguridad puede mantenerse incluso en épocas de incertidumbre. Pero el mercado puede haber descontado ya ese crecimiento, y no todas las empresas del sector se benefician por igual.
5. Franco suizo. Puede atraer capital en episodios de aversión al riesgo. Suiza tiene una reputación de estabilidad institucional y financiera. Aun así, el banco central suizo puede intervenir para limitar movimientos excesivos.
La conclusión: los refugios potenciales más claros son el dólar, el oro y determinados bonos soberanos considerados seguros. Los sectores de defensa y ciberseguridad son una apuesta más específica, no un refugio automático.
Qué mercados, sectores y activos pueden salir perdiendo
1. Acciones francesas. El riesgo político y fiscal aumenta la rentabilidad que exigen los inversores para mantener sus acciones. La incertidumbre puede reducir beneficios empresariales, inversión y consumo. Los bancos franceses y las empresas de distribución pueden verse especialmente afectados. Si además se deteriora la calificación crediticia del país, la presión podría prolongarse.
2. Bancos europeos. Mantienen deuda pública, conceden préstamos a empresas y hogares y dependen del funcionamiento normal de los mercados de financiación. Si aumenta el riesgo de impago percibido, también se encarece su financiación y se endurecen las condiciones de crédito.
3. Bonos soberanos franceses e italianos. Cuando aumenta el riesgo percibido, los inversores suelen exigir mayores rentabilidades para comprar deuda. Como consecuencia, el precio de los bonos existentes cae. Si la tensión se extiende, los bonos españoles y belgas también pueden verse perjudicados, aunque la magnitud dependerá de sus propias cuentas públicas y de la confianza de los inversores.
4. Comercio, turismo y consumo. Los disturbios pueden provocar cierres, daños materiales, cancelaciones de reservas, pérdida de ventas y mayores costes de seguros y seguridad. Las empresas con fuerte presencia en Francia pueden sufrir aunque operen en varios países. El impacto sería mayor si las protestas afectasen de forma continuada al transporte y a las principales zonas comerciales.
5. Industria y empresas cíclicas. Si los hogares consumen menos y las empresas aplazan inversiones, disminuyen los pedidos de automóviles, maquinaria, bienes de lujo y otros productos sensibles al ciclo económico. Alemania y otros países exportadores también pueden verse afectados si la incertidumbre reduce la demanda de sus socios comerciales.
6. Euro. Si los inversores dudan de la estabilidad fiscal y política de la eurozona, pueden reducir su exposición a activos denominados en euros. Una moneda más débil encarece la energía, las materias primas y otros productos importados, lo que puede alimentar la inflación.
Tres escenarios posibles para Europa y las Bolsas
* Escenario 1: desescalada política. Menor riesgo. El Gobierno francés consigue aprobar un presupuesto creíble, las protestas pierden intensidad y los mercados recuperan la confianza.
Consecuencias: recuperación potencial del CAC 40 y de los bancos europeos, estabilización de las primas de riesgo y fortalecimiento del euro. Podrían recuperarse rápidamente las acciones que más hayan caído, aunque no necesariamente todas.
* Escenario 2: inestabilidad prolongada. Riesgo intermedio. Continúan las protestas, la negociación presupuestaria se atasca y la prima francesa permanece elevada.
Consecuencias: volatilidad bursátil, debilidad relativa de Francia, presión sobre bancos y empresas cíclicas, euro vulnerable.
* Escenario 3: crisis política y fiscal europea. Mayor riesgo. Los disturbios se prolongan, Francia pierde capacidad para estabilizar sus cuentas y la presión se extiende a la deuda italiana, española y de otros países.
Consecuencias: caídas bursátiles más profundas, mayores costes de financiación, deterioro del crédito, presión sobre el euro y riesgo de una crisis económica y social más amplia.
¿Puede propagarse la agitación violenta por toda Europa?
Sí, puede extenderse, y el riesgo merece atención. Pero no debemos confundir la propagación de protestas con una insurrección generalizada en Europa.
Hay varios factores que pueden favorecer esa propagación.
- El coste de la vida. Si los ciudadanos sienten que trabajan, pagan impuestos y, aun así, no pueden acceder a una vivienda o mantener su nivel de vida, aumenta el descontento.
- La crisis de los servicios públicos. Las dificultades en sanidad, educación, transporte y otros servicios pueden transformar protestas sectoriales en movilizaciones más amplias.
- La pérdida de confianza en los partidos tradicionales. Cuando una parte de la población considera que las instituciones no ofrecen soluciones, puede aumentar el apoyo a movimientos radicales y la disposición a participar en protestas.
- El efecto imitación. Los movimientos de un país pueden inspirar convocatorias en otros, aunque sus causas concretas sean diferentes.
- La respuesta de los gobiernos. Una actuación policial desproporcionada, una percepción de impunidad o una respuesta política incapaz de abordar las reivindicaciones pueden agravar el conflicto.
Lo que hay que vigilar especialmente durante las próximas semanas es la evolución conjunta de la prima de riesgo francesa, la deuda italiana y española, el euro y los bancos europeos. Si la tensión queda concentrada en Francia, el daño puede ser importante pero limitado. Si esos indicadores se deterioran simultáneamente y durante un periodo prolongado, el riesgo para toda Europa aumentará considerablemente.
* Importante: solo ofrezco una membresía donde aporto contenido. Desconfíe si alguien le ofrece algún servicio en mi nombre, porque suplantan mi identidad por Whatsapp, Meta (Facebook), Instagram, Threads, Correo electrónico, Telegram y web.